9 декабря, 2025
Как создать личный финансовый план: шаги и советы от Skillbox Media
Предоставляем полезные советы, анализируем распространённые ошибки и предлагаем готовый шаблон для вашего удобства.
Содержание:
- Определение личного финансового плана и его значимость
- Создание эффективного личного финансового плана: шаги к успеху
- Платформы для управления личными финансами: где создать свой финансовый план
- Типичные ошибки в создании финансового плана и способы их предотвращения
- Ключевые аспекты составления личного финансового плана в трёх пунктах
Курс на практике: «Финансовая грамотность: Инвестиции и торговля»
Узнать больше
В создании данной статьи приняла участие Анна Деньгина, которая является автором образовательных программ в области финансового развития. Она занимает пост руководителя сервиса «Финансовое здоровье» при Национальном центре финансовой грамотности и выступает в качестве лектора на курсе Skillbox «Финграмотность: учимся управлять бюджетом, копить и инвестировать».
Финансовый план можно разработать не только для бизнеса, но и для индивидуального человека. Если у вас имеются определенные цели, такие как приобретение жилья или накопление личных средств, вы можете создать стратегию для их реализации. Этот план станет своего рода путеводителем, который направит вас от вашего текущего финансового положения к желаемым результатам.
В этой публикации от редакции «Деньги» Skillbox Media вы сможете узнать следующее:
- Личный финансовый план представляет собой детализированную стратегию, разработанную для управления своими финансами с целью достижения определенных жизненных целей. Этот план включает в себя анализ текущего финансового положения, определение краткосрочных и долгосрочных целей, а также разработку мероприятий, направленных на их достижение. Он охватывает различные аспекты личных финансов, такие как бюджетирование, сбережения, инвестиции, управление долгами и страхование. Создание такого плана позволяет лучше понимать свои финансовые потоки и принимать обоснованные решения, что в конечном итоге способствует финансовой стабильности и благополучию.
- как его составить;
- Для успешного управления планом полезными могут оказаться различные инструменты. Прежде всего, стоит обратить внимание на программное обеспечение для планирования, которое помогает организовать задачи и устанавливать сроки. Календарь также станет незаменимым помощником, позволяющим отслеживать важные даты и события.
Кроме того, использование списков дел или специализированных приложений для управления проектами поможет отслеживать прогресс и приоритизировать задачи. Не стоит забывать о возможности ведения записей в блокноте или журнале, что может оказаться полезным для более детального анализа и размышлений.
Таким образом, сочетание цифровых и традиционных инструментов обеспечит более эффективное ведение плана и позволит достигать поставленных целей.
- Какие ошибки допускаются при его разработке.
Определение личного финансового плана и его значимость
Личный финансовый план представляет собой документ, в котором изложена стратегия для достижения поставленных финансовых целей. В данном плане не только формулируются сами цели, но и детализируются конкретные шаги и мероприятия, которые помогут в их реализации. Составление подобного плана доступно каждому, независимо от уровня его дохода.
Исследования показывают, что наличие финансового плана способствует улучшению финансовой грамотности и общего уровня благосостояния. Индивиды, которые формулируют долгосрочные финансовые цели, чаще прибегают к страхованию жизни, откладывают значительные суммы и, в целом, имеют тенденцию зарабатывать больше, чем тратить.
Наличие финансового плана значительно упрощает управление личными средствами. Вот какие преимущества он предоставляет.
Следует отслеживать свои финансовые поступления и траты. Важно осознавать, сколько средств вы зарабатываете ежемесячно и куда они уходят.
Сбережения следует откладывать, например, для формирования «подушки безопасности», накоплений на значительные приобретения или пенсионных фондов.
Вложение средств позволяет обеспечить себе пассивный доход или увеличить свои финансовые активы, что в будущем может стать основой для значительных расходов, таких как приобретение недвижимости или финансирование образования детей.
Для обеспечения своей безопасности от возможных рисков стоит рассмотреть варианты, такие как оформление страхового полиса или открытие резервных счетов, на которые можно откладывать средства на случай неожиданных обстоятельств.
Погашение задолженности. В финансовом аспекте разумно разработать удобный и выгодный план платежей, который позволит своевременно расплачиваться с кредитами или личными долгами.
Периоды, отведённые на планирование, варьируются: они могут охватывать как краткосрочные рамки в несколько месяцев, так и долгосрочные горизонты, stretching на десятилетия и более.
Создание эффективного личного финансового плана: шаги к успеху
Для разработки личного финансового плана необходимо выполнить ряд последовательных действий — от понимания его значимости до подбора подходящих финансовых инструментов. Мы подробно расскажем о каждом из этих этапов и шагов.
1. Установите жизненные ориентиры. Прежде чем сформулировать финансовые цели, необходимо оценить, каких результатов вы стремитесь достичь в ближайшие один, пять или десять лет, а также какой стиль жизни хотите вести.
Некоторые стремятся создать семью и обустроить свою жизнь в комфортной квартире или загородном доме, мечтая о личном автомобиле и желая обеспечить детям достойное образование в хорошей школе, а также занятия в секциях. Для других приоритетом является профессиональный рост, открытие или масштабирование собственного дела. Все эти аспекты могут существенно формировать финансовые амбиции.
2. Определение финансовых целей. Финансовая цель представляет собой конкретный, измеримый результат, который можно добиться с помощью денежных средств. К примеру, это может быть «приобрести жилье», «купить автомобиль» или «провести ремонт».
Цели могут классифицироваться в зависимости от времени, необходимого для их реализации.
- Краткосрочные обязательства имеют срок исполнения до одного года.
- средний срок — от 3 до 5 лет;
- долгосрочные — это период, превышающий пять лет.
В рамках финансового планирования можно установить сразу ряд целей и определить, как распределять средства между ними. К примеру, цель «собрать деньги на отпуск за границей» относится к краткосрочным задачам, тогда как «формирование пенсионных сбережений» является долгосрочной целью.
Оптимальным вариантом является применение метода SMART, широко используемого в процессе составления бизнес-планов. Согласно этому подходу, цель должна быть четко измеримой, реальной для достижения и иметь определенные временные рамки.
Просто записать в блокноте фразу «Хотел бы приобрести квартиру» недостаточно. Важно проанализировать стоимость жилья с учётом инфляции, определить, когда именно планируется его покупка, а также оценить наличие собственных средств и необходимость в ипотечном кредитовании. Об этом мы расскажем более подробно в следующем разделе.
Читайте также:
Разбираемся с концепцией SMART-целей — методикой, без которой зачастую не удается эффективно формулировать задачи.
3. Определите сумму, которую необходимо накопить. На данном этапе важно выяснить, какую сумму следует регулярно откладывать, чтобы реализовать свою цель в установленный срок. К примеру, если вы планируете приобрести автомобиль стоимостью 2 миллиона рублей через пять лет, вам потребуется откладывать минимум 33 333 рубля ежемесячно (а лучше больше, чтобы учесть возможные изменения из-за инфляции).
Ключевым моментом является осознание того, возможно ли накопить необходимую сумму из собственных сбережений или разумнее будет обратиться к кредиту и постепенно его погашать. К примеру, если вы намерены приобрести жилье, то, если у вас нет возможности быстро собрать нужные средства, вы рискуете упустить выгодные предложения на рынке из-за роста цен. В такой ситуации оформление ипотеки может оказаться более целесообразным вариантом, чем длительное накопление.
1. Провести детальный анализ всех имеющихся доходов и расходов. К источникам доходов следует отнести не только зарплату, но и средства, полученные от подработок, а также пассивный доход, например, поступления от аренды недвижимости или процентные выплаты по вкладам. Что касается расходов, то сюда входят все финансовые траты: от платежей за жильё и коммунальные услуги до спонтанных покупок, а также затрат на отпуск и различные виды развлечений.
Если в настоящий момент ваши доходы не позволяют полностью покрыть все расходы и одновременно откладывать средства на финансовые цели, стоит рассмотреть возможность уменьшения затрат и увеличения доходов. К примеру, можно поискать более высокооплачиваемую работу или же рассмотреть варианты создания пассивных источников дохода.
Читайте также:
Семь способов создания пассивного дохода.
Анализ бюджета — это процесс, который каждый человек может проводить по своему усмотрению. Решение о том, стоит ли фиксировать каждую мелочь, такую как стоимость чашек кофе или проезд в метро, зависит от индивидуальных предпочтений. Некоторые предпочитают детально отслеживать все расходы до последней копейки, в то время как другие склоняются к более обобщенному подходу, группируя свои траты.
Для того чтобы лучше понять свой финансовый план, обычно достаточно изучить свои доходы и расходы за период в 2–3 месяца. Однако для более детального анализа и выявления сезонных колебаний в тратах потребуется годовой отчет. К примеру, это позволит заметить, что летом расходы возрастают из-за отпусков и подготовки детей к школе, а в декабре наблюдается увеличение затрат на новогодние подарки для родных.
2. Оценка устойчивости к рисковым ситуациям. Помимо определения целей, необходимо также принимать во внимание потенциальные непредвиденные обстоятельства — такие как увольнение, ухудшение здоровья и прочие проблемы. Важно осознавать, сможете ли вы поддерживать привычный уровень жизни в случае временной утраты дохода или неожиданных крупных расходов. Если ответ положительный, следует выяснить, на какой период вам хватит имеющихся финансов.
Оптимально создать резервный фонд, способный обеспечить покрытие основных расходов на протяжении 3–6 месяцев, а также позаботиться о страховке жизни и имущества для себя и близких.
Если у вас отсутствуют сбережения на непредвиденные обстоятельства, это необходимо сделать вашей приоритетной финансовой задачей. Как только вы соберете достаточную сумму, равную как минимум трем месяцам ваших расходов, можно переходить к следующим шагам.
1. Управление и оптимизация финансового бюджета. Регулярное накопление средств для достижения поставленных целей имеет большое значение. Для этого необходимо эффективно управлять своими финансами и разумно распределять доходы. Существует множество методов, и строгих требований не существует. Одним из известных подходов является правило 50/30/20:
- Половина доходов уходит на необходимые расходы, такие как оплата жилья, покупка продуктов питания и коммунальные платежи.
- Тридцать процентов — это доля, отведенная на досуг и увлечения.
- Двадцать процентов — это доля, отведенная для накоплений и вложений.
Однако существует возможность применения различных соотношений или распределения бюджета на большее количество категорий — в этом вопросе все зависит от индивидуальных предпочтений.
На данном этапе крайне важно уделить внимание анализу своего поведения и постараться его скорректировать, чтобы оставаться верным установленному плану. Это может оказаться непростой задачей, особенно если ранее вы не привыкли контролировать свои расходы или вам сложно было удержаться от спонтанных покупок.
Сравнивайте свой образ жизни с целями, которые вы установили в своем плане, и на основе этой оценки вносите изменения в свои финансовые привычки. К примеру, если у вас есть возможность инвестировать лишь 10 тысяч рублей ежемесячно, тогда как для достижения ваших целей требуется большая сумма, стоит пересмотреть свои расходы и отказаться от излишков. Также можно сосредоточиться на увеличении доходов.
2. Инвестирование. Наиболее доступными вариантами являются депозитные вклады и сберегательные счета, в то время как более сложными инструментами служат ценные бумаги, такие как облигации федерального займа или акции. Эти финансовые инструменты не только защищают капитал от инфляционных рисков, но и позволяют зарабатывать небольшой пассивный доход в виде процентов.
Следует также обратить внимание на налоговую оптимизацию и оформление вычетов, например, за расходы на образование или медицинские услуги. Сэкономленные средства можно использовать для инвестиций или отложить на накопления для достижения определенных целей.
3. Периодически обновлять план. Каждые 3–6 месяцев стоит оценивать достигнутые результаты и вносить изменения в план, если это необходимо — например, в случае увеличения доходов или изменения целей.
Платформы для управления личными финансами: где создать свой финансовый план
Не существует единого подхода к созданию финансового плана, так как каждый выбирает наиболее подходящий для себя метод. Вот несколько вариантов, которые могут помочь в этом процессе.
Приложения для управления финансами, такие как Monefy или CoinKeeper, предлагают удобные инструменты для учета ваших доходов и расходов на втором этапе планирования. С их помощью можно легко фиксировать все свои покупки, распределять их по различным категориям и отслеживать общую сумму трат.
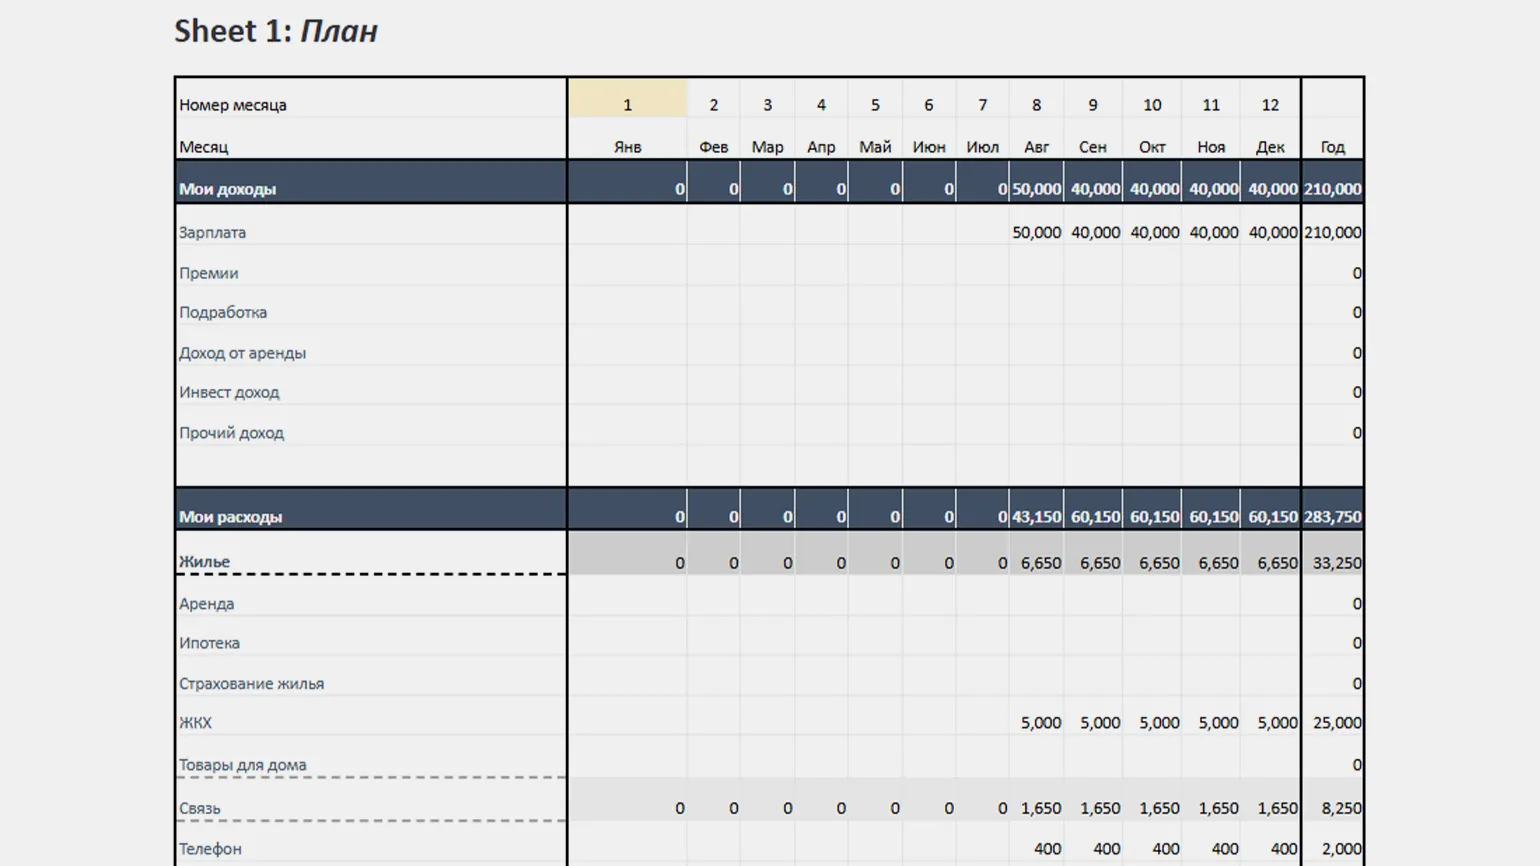
Excel-таблицы станут полезным инструментом, когда вы уже освоили управление своим бюджетом и определили финансовые цели. В этом случае вы сможете создать индивидуальную таблицу, настроить необходимые формулы для упрощения учета своих доходов и расходов по месяцам, а также отслеживать, сколько средств осталось до достижения поставленной цели.
К примеру, на этом ресурсе доступен шаблон таблицы, который поможет в управлении бюджетом.
Читайте также:
Excel – это мощное программное обеспечение, предназначенное для работы с электронными таблицами. Оно является частью пакета Microsoft Office и широко используется для обработки данных, анализа информации и создания различных отчетов.
Основная функция Excel заключается в возможности организовывать данные в виде таблиц, где информация представлена в строках и столбцах. Пользователи могут вводить числовые значения, текст и формулы, что позволяет производить автоматические вычисления и анализировать данные.
Работа с Excel начинается с создания нового документа, после чего можно добавлять данные в ячейки. Важной частью программы являются формулы и функции, которые упрощают выполнение сложных вычислений. Например, функции SUM, AVERAGE и IF позволяют быстро подсчитывать суммы, средние значения и проводить условные вычисления соответственно.
Excel также предлагает инструменты для визуализации данных, такие как диаграммы и графики, что помогает наглядно представить результаты анализа. Кроме того, программа поддерживает фильтрацию и сортировку данных, что облегчает работу с большими массивами информации.
Пользователи могут также автоматизировать рутинные задачи с помощью макросов и VBA, что значительно увеличивает эффективность работы. Excel является незаменимым инструментом как для профессионалов в бизнесе, так и для студентов, занимающихся анализом данных.
Типичные ошибки в создании финансового плана и способы их предотвращения
На каждом этапе процесса финансового планирования есть вероятность допустить ошибку. Рассмотрим наиболее распространенные из них.
Недостаток системного подхода. Финансовый план не должен рассматриваться лишь как набор желаемых целей; это последовательная стратегия с конкретными шагами. В отсутствии ясных этапов, сроков и необходимых инструментов, поставленные цели рискуют остаться лишь мечтами.
Строгие цели без возможности адаптации могут оказаться неэффективными. Любой намеченный план может потерпеть неудачу в случае непредвиденных обстоятельств. Поэтому крайне важно периодически пересматривать бюджет и сроки, чтобы реагировать на колебания доходов или изменения в рыночной ситуации.
При выборе финансовых инструментов важно учитывать как свои цели, так и потенциальные риски. Например, если вам понадобятся деньги в течение года, инвестирование в акции может оказаться не самым разумным решением. Рынок акций может подвергаться значительным колебаниям, и в случае падения цен вы рискуете продать свои активы с убытком. Кроме того, полагаться исключительно на банковские вклады для накопления на пенсию нецелесообразно, так как инфляция может значительно уменьшить реальную стоимость ваших сбережений.
Избыточная финансовая подушка безопасности. Рекомендуется иметь сбережения, достаточные для покрытия расходов в течение 3-6 месяцев. Однако держать все средства в наличной форме или на депозитном счету означает упускать возможность заработать на инфляции.
Недостаток финансовой подушки безопасности. При отсутствии резервного фонда даже незначительные расходы, такие как лечение зубов или ремонт машины, могут привести к необходимости оформления кредитов, что в итоге уничтожает все накопленные средства.
Ограниченный горизонт планирования, сосредоточенный лишь на ближайших одном-двух годах, не дает возможности учитывать важные долгосрочные цели, такие как финансирование образования детей или накопления на пенсию.
Пренебрежение налоговыми льготами и вычетами. Использование налоговых вычетов, субсидий и специальных банковских программ может существенно облегчить финансовое бремя в настоящем и предотвратить значительные переплаты в будущем.
Неправильное восприятие кредитов может привести к серьезным финансовым проблемам. Использовать заемные средства для отдыха или игнорировать возможные переплаты — это значит рисковать оказаться в долговой яме. Однако, также неверно и опасаться ипотеки с процентной ставкой в 5%, когда уровень инфляции составляет 7%.
Ключевые аспекты составления личного финансового плана в трёх пунктах
- Личный финансовый план представляет собой документ, в котором изложены финансовые цели и методы их реализации. Наличие такого плана значительно упрощает процесс управления бюджетом и позволяет более эффективно откладывать средства на различные цели.
- Создание индивидуального финансового плана представляет собой сложный процесс, где ключевую роль играет последовательность действий. В первую очередь следует определить конкретные и измеримые цели, а также оценить, сколько времени и средств потребуется для их осуществления. Затем необходимо заложить основы финансовой стабильности, создавая резервный фонд и осваивая навыки управления своими доходами и расходами. Для реализации финансового плана потребуется использовать различные финансовые инструменты, такие как кредиты, депозитные вклады и инвестиционные средства. Регулярный пересмотр плана, как минимум раз в несколько месяцев, позволит вносить необходимые корректировки.
- Распространенные ошибки при разработке финансового плана включают в себя отсутствие структурированного подхода и резервного фонда на случай непредвиденных обстоятельств. Также к ним можно отнести бездумные вложения средств или ограничение планов временными рамками не более двух-трех лет.
Каким образом можно углубить свои знания в области управления собственными финансами?
- Если выражение «экономия денег» вызывает у вас негативные эмоции, рекомендуем ознакомиться с этой статьей. В ней специалист по финансовому развитию делится советами о том, как упростить процесс экономии.
- Чтобы успешно достичь своих финансовых целей, важно не только правильно управлять своими доходами, но и систематически откладывать средства. В данном материале мы представляем 15 разнообразных методов, которые помогут вам накопить необходимую сумму.
- Как только вы овладеете искусством разумного управления своим бюджетом и начнете откладывать средства на достижения своих целей, имеет смысл рассмотреть способы увеличения вашего капитала. В этом вам могут оказать содействие разнообразные инвестиционные инструменты. Ознакомьтесь с материалами о акциях, облигациях федерального займа (ОФЗ) и подробным руководством по инвестициям для начинающих.
- Для тех, кто стремится освоить навыки эффективного управления своими финансами, будет полезен курс от Skillbox под названием «Личные финансы: инвестиции и трейдинг». В рамках этого курса обучают созданию финансовых планов, проведению анализа рыночной ситуации, минимизации рисков и извлечению прибыли даже в условиях экономических трудностей.
Дополнительные ресурсы от Skillbox Media, посвященные финансам и инвестициям.
- Персональная финансовая стратегия представляет собой комплексный план, который помогает управлять своими финансами с целью достижения долгосрочных финансовых целей. Она включает в себя анализ текущего финансового состояния, определение целей и разработку четких шагов для их достижения.
Чтобы создать такую стратегию, необходимо в первую очередь оценить свои доходы, расходы и активы. Важно понимать, сколько денег уходит на необходимые расходы, а сколько можно отложить или инвестировать. Далее следует установить конкретные финансовые цели: это могут быть накопления на покупку жилья, образование, создание резервного фонда или планирование пенсии.
После этого необходимо разработать план действий. Это включает в себя составление бюджета, выбор инструментов для сбережений и инвестиций, а также регулярное отслеживание прогресса. Персональная финансовая стратегия должна быть гибкой и адаптируемой, чтобы учитывать изменения в жизни и на финансовых рынках. Таким образом, вы сможете эффективно управлять своими финансами и двигаться к поставленным целям.
- Финансовая грамотность представляет собой способность осознанно управлять своими финансами, включая умение планировать бюджет, разумно инвестировать и грамотно использовать кредиты. Эта компетенция охватывает широкий спектр знаний, от основ ведения домашнего хозяйства до понимания сложных финансовых инструментов.
Для того чтобы повысить уровень своей финансовой грамотности во взрослом возрасте, можно использовать различные подходы. Начать стоит с изучения основ, таких как планирование бюджета и сбережения. Можно воспользоваться книгами и онлайн-курсами, которые предлагают доступные и понятные объяснения ключевых концепций.
Еще одним эффективным способом является общение с финансовыми консультантами или экспертами, которые могут дать практические советы и помочь разобраться в сложных вопросах. Также стоит обратить внимание на участие в семинарах и вебинарах, где можно не только получить новые знания, но и обсудить возникшие вопросы с другими участниками.
Не забывайте о важности практики: применение теоретических знаний на практике, таких как ведение бюджета или инвестирование небольших сумм, даст возможность закрепить полученные навыки и повысить уверенность в своих финансовых решениях.
- Восьми наиболее распространенных финансовых просчетов, совершаемых супружескими парами.
- Начало инвестиционной деятельности может показаться сложным, но с правильным подходом и пониманием ключевых аспектов можно добиться стабильного дохода. Важно понимать, что первые шаги в этом направлении требуют тщательного изучения и анализа.
Первым делом стоит ознакомиться с основными концепциями, связанными с инвестициями. Это включает в себя изучение различных типов активов, таких как акции, облигации, недвижимость и другие финансовые инструменты. Понимание рисков и доходности каждого класса активов поможет сформировать более обоснованное мнение о том, во что стоит инвестировать.
Далее, рекомендуется разработать четкий инвестиционный план. Это подразумевает определение ваших финансовых целей, временных горизонтов и допустимого уровня риска. Зная, чего вы хотите достичь, можно более эффективно управлять своими вложениями.
Не менее важным является изучение основных принципов диверсификации. Распределение вложений по различным активам снижает риски и способствует более стабильному доходу. Таким образом, даже если один из активов демонстрирует плохие результаты, другие могут компенсировать эти потери.
Кроме того, полезно следить за экономическими новостями и трендами на финансовых рынках. Это позволит вам быть в курсе изменений и своевременно адаптировать свою стратегию.
Наконец, стоит рассмотреть возможность обращения к финансовым консультантам или участию в инвестиционных курсах. Профессионалы помогут вам избежать распространенных ошибок и дадут ценные рекомендации, что особенно важно для начинающих инвесторов.
Соблюдая эти рекомендации и активно обучаясь, вы сможете постепенно наращивать свои знания и опыт, что в конечном счете приведет к стабильному доходу от ваших инвестиций.
- Рассматривая возможность инвестирования в российские акции в 2025 году, важно учесть несколько ключевых факторов. Во-первых, необходимо проанализировать состояние экономики страны, включая ее рост, инфляцию и политическую стабильность. Во-вторых, стоит обратить внимание на конкретные компании и их финансовые показатели, такие как доходность, рентабельность и уровень долга.
Также следует учитывать внешнеэкономическую обстановку и влияние международной политики на российский рынок. Изменения в санкциях или внешних отношениях могут значительно повлиять на привлекательность акций.
Кроме того, полезно изучить мнения экспертов и прогнозы аналитиков, так как они могут предоставить дополнительные insights о перспективах рынка. Не забывайте и о своих собственных инвестиционных целях и рисках, которые вы готовы принять. В конечном итоге, решение о вложении средств в российские акции в 2025 году должно основываться на комплексном анализе всех этих аспектов.
Управление личными финансами: искусство инвестиций и трейдинга
Вы научитесь определять, как правильно распределить средства для инвестиций и эффективно торговать акциями. Освоите методы, позволяющие получать прибыль и минимизировать риски при вложениях. Это станет вашим первым шагом к достижению финансовой независимости. Курс ведет Юлия Афанасьева, опытный биржевой инвестор, управляющая личным счетом свыше 1 миллиона долларов.
Узнать подробнее